Plano de Trabalho MROSC: guia completo para OSCs
O que a Lei 13.019/2014 exige, como conectar realidade, metas e despesas numa lógica que convence o avaliador e os erros que mais reprovam propostas em chamamentos públicos.
 Equipe Gestor Social
Foto: Unsplash
Em qualquer parceria entre uma Organização da Sociedade Civil (OSC) e o poder público, o plano de trabalho é o documento que define o que será feito, para quem, como, em quanto tempo e com quanto dinheiro. Ele é avaliado na seleção, vira parte do termo assinado e, no fim, é a régua contra a qual a prestação de contas será medida.
Por isso, um plano de trabalho bem feito não serve só para ganhar o edital: ele protege a OSC durante toda a execução. Neste guia, reunimos o que o Marco Regulatório das Organizações da Sociedade Civil (MROSC) pede e como transformar essas exigências num documento claro e coerente.
O que é o plano de trabalho no MROSC
O MROSC é o conjunto de regras criado pela Lei 13.019/2014 (alterada pela Lei 13.204/2015) para as parcerias entre a administração pública e as OSCs. Na esfera federal, a lei é regulamentada pelo Decreto 8.726/2016; estados e municípios têm decretos próprios.
A lei prevê três instrumentos de parceria:
- Termo de Colaboração: a administração pública propõe o objeto e há transferência de recursos.
- Termo de Fomento: a OSC propõe o objeto e há transferência de recursos.
- Acordo de Cooperação: não há transferência de recursos financeiros.
Nos três casos, o plano de trabalho é o coração da parceria. Ele traduz o problema que a OSC enfrenta em objetivos, metas mensuráveis, atividades, equipe e orçamento, formando uma cadeia lógica que qualquer avaliador consegue seguir.
O que a Lei 13.019/2014 e o Decreto 8.726/2016 exigem
O art. 22 da Lei 13.019/2014 estabelece o conteúdo mínimo do plano de trabalho. Em linhas gerais, ele precisa trazer:
- Descrição da realidade que será objeto da parceria, demonstrando o nexo entre essa realidade e as atividades ou projetos e metas propostos;
- Descrição das metas a serem atingidas e das atividades ou projetos a serem executados;
- Previsão de receitas e de despesas a serem realizadas na execução;
- Forma de execução das atividades e de cumprimento das metas;
- Parâmetros para a aferição do cumprimento das metas.
O art. 25 do Decreto 8.726/2016 detalha esses itens para as parcerias federais. Entre outros pontos, pede que a previsão de despesas inclua os encargos sociais e trabalhistas e os custos indiretos necessários, que haja um cronograma de desembolso e que os valores sejam compatíveis com os preços de mercado, demonstrados por cotações, tabelas de preços de associações profissionais, publicações especializadas ou outras fontes de informação disponíveis.
A lei define o mínimo. Cada edital de chamamento pode pedir seções, anexos, limites de páginas e critérios próprios, e o edital sempre prevalece. Nas parcerias com a União, o plano também é cadastrado no Transferegov.br, com abas próprias para cronograma físico, desembolso e plano de aplicação.
Proposta × plano de trabalho: qual a diferença
No chamamento público, a OSC apresenta uma proposta, que é avaliada segundo os critérios de julgamento do edital. Só depois de selecionada ela apresenta o plano de trabalho completo, que será aprovado e integrará o termo de fomento ou de colaboração.
Na prática, a proposta é um subconjunto do plano. Por isso, a melhor estratégia é escrever a proposta já pensando no plano: a mesma descrição da realidade, os mesmos objetivos e as mesmas metas, que depois recebem o detalhamento de equipe, despesas e desembolso. Assim você não reescreve o projeto duas vezes, e a coerência entre o que foi selecionado e o que foi assinado fica garantida.
Passo a passo para elaborar o plano de trabalho
1. Descreva a realidade com dados, não com adjetivos
A seção de realidade e justificativa é onde muitos projetos perdem pontos. Em vez de “a comunidade sofre com grande vulnerabilidade”, mostre indicadores: taxa de abandono escolar do território, número de famílias no CadÚnico, distância até o equipamento público mais próximo. Cite as fontes (IBGE, Censo Escolar, secretarias municipais, diagnósticos próprios) e deixe claro por que a sua OSC é capaz de atuar ali.
2. Defina um objetivo geral e poucos objetivos específicos
O objetivo geral é a mudança maior que o projeto quer contribuir para alcançar. Os objetivos específicos são os resultados diretos que a OSC se compromete a produzir. Três a cinco objetivos específicos costumam ser suficientes; mais que isso normalmente indica um projeto sem foco.
3. Transforme cada objetivo em metas e etapas
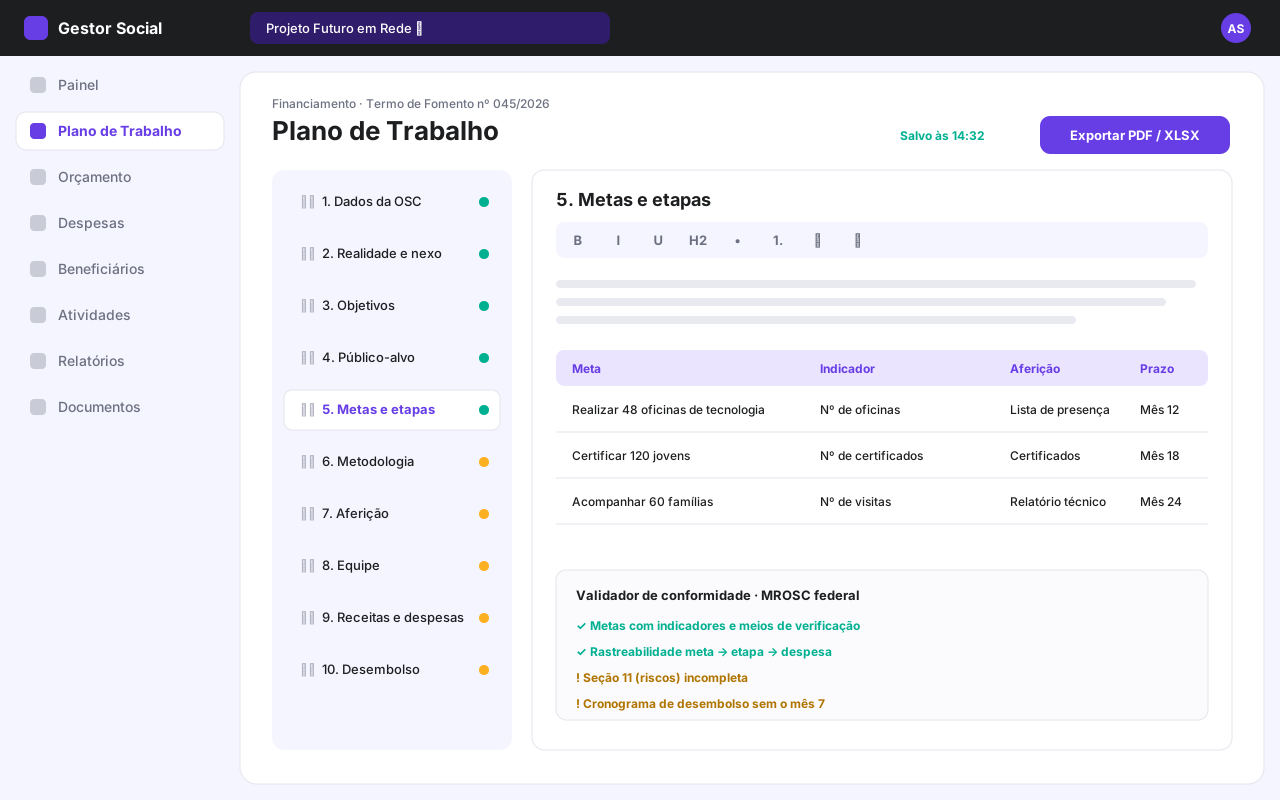
Cada objetivo específico precisa de pelo menos uma meta quantificável, com prazo. Cada meta se desdobra em etapas ou atividades, que por sua vez consomem recursos do orçamento. Essa é a cadeia de rastreabilidade que o avaliador procura:
Problema → objetivo específico → meta → etapa → indicador e meio de verificação → itens de despesa → desembolso.
4. Explique a metodologia
A forma de execução mostra como as atividades vão acontecer: frequência, carga horária, local, critérios de seleção do público, parcerias locais, estratégias para evitar evasão. É aqui que a experiência da OSC aparece. Seja concreto: “oficinas de 3 horas, duas vezes por semana, em turmas de 20 jovens” diz muito mais que “oficinas periódicas”.
5. Dimensione a equipe e o orçamento
Liste as funções, a carga horária, o tipo de vínculo e a remuneração de cada pessoa, com os encargos. Depois, monte o orçamento por rubricas, item a item, com memória de cálculo (quantidade × valor unitário × meses) e as cotações que comprovam os preços. Aprofundamos esse tema no guia Orçamento por rubricas: do planejamento à prestação de contas.
6. Monte o cronograma físico e o de desembolso
O cronograma físico mostra em que meses cada etapa acontece. O cronograma de desembolso mostra quando o dinheiro precisa entrar para que essas etapas sejam executadas. Os dois precisam conversar: se a formação da equipe acontece no mês 1, o recurso para pagar essa equipe também precisa estar previsto no mês 1.
7. Defina como os resultados serão aferidos
Para cada meta, diga qual indicador será usado, qual o meio de verificação (lista de presença, relatório fotográfico, certificado, questionário) e com que periodicidade a medição será feita. Sem isso, a meta não pode ser comprovada na prestação de contas.
Como escrever metas e indicadores que convencem
Uma boa meta é específica, mensurável, alcançável, relevante e tem prazo. Compare:
| Meta fraca | Meta bem escrita |
|---|---|
| Promover a inclusão digital de jovens. | Certificar 120 jovens de 15 a 18 anos em curso de programação básica de 80 horas até o 18º mês. |
| Fortalecer vínculos familiares. | Realizar 240 visitas domiciliares de acompanhamento a 60 famílias, com plano familiar elaborado para cada uma, até o 24º mês. |
| Realizar oficinas culturais. | Realizar 48 oficinas de música com frequência média mínima de 75% dos inscritos até o 12º mês. |
Para cada meta, o indicador responde “como vamos medir?” e o meio de verificação responde “como vamos provar?”. Na meta de certificação acima, o indicador é o número de jovens certificados e o meio de verificação são os certificados emitidos e as listas de presença. Para ir além da contagem de atividades, veja o guia Indicadores de impacto social.
Escreva o plano uma vez, use na proposta e na celebração
O Gestor Social tem o modelo MROSC pronto, com orientações em cada seção e exportação em PDF e XLSX.
Erros que mais reprovam propostas e planos
- Falta de nexo entre a realidade descrita e as atividades propostas. Se o diagnóstico fala de evasão escolar, as atividades precisam atacar a evasão.
- Metas que são atividades: “realizar oficinas” é atividade; a meta diz quantas, para quem, com qual resultado e até quando.
- Despesas sem ligação com metas: todo item de despesa deve servir a alguma etapa. Itens “soltos” chamam a atenção do avaliador.
- Preços sem comprovação ou muito acima do mercado, sem cotações ou referências.
- Cronogramas incompatíveis: atividades começando antes da contratação da equipe, ou desembolso concentrado em meses sem execução.
- Despesas vedadas, como as proibidas pelo art. 45 da Lei 13.019/2014 (por exemplo, finalidade alheia ao objeto da parceria).
- Exigências do edital ignoradas: limite de páginas, anexos obrigatórios, declarações e critérios de pontuação específicos.
Checklist antes de enviar
- A realidade está descrita com dados e fontes, e o nexo com as atividades está explícito.
- Cada objetivo específico tem ao menos uma meta quantificável e com prazo.
- Cada meta tem indicador, meio de verificação e periodicidade de aferição.
- Toda despesa está ligada a uma etapa e tem memória de cálculo.
- Os preços estão compatíveis com o mercado e há cotações ou referências.
- Encargos sociais e trabalhistas da equipe estão previstos.
- Cronograma físico e cronograma de desembolso estão coerentes entre si.
- Não há exigência de contrapartida financeira (vedada pela lei); contrapartida em bens e serviços, se houver, está mensurada.
- Todos os anexos e declarações pedidos no edital foram incluídos.
- O documento foi revisado por alguém que não participou da redação.
Perguntas frequentes
Qual a diferença entre proposta e plano de trabalho?
A proposta é apresentada no chamamento público para a seleção. O plano de trabalho é o documento completo apresentado depois da seleção, para a celebração da parceria, e integra o termo de fomento ou de colaboração.
O plano de trabalho pode ser alterado depois de assinado?
Sim, mediante solicitação justificada e aprovação da administração pública, por termo aditivo ou apostilamento, conforme o tipo de alteração e as regras do ente e do instrumento. Guarde sempre a versão aprovada e cada alteração, com as respectivas autorizações.
Pode haver exigência de contrapartida financeira?
Não. A Lei 13.019/2014 veda a exigência de contrapartida financeira como requisito para celebrar a parceria. Pode haver contrapartida em bens e serviços, desde que economicamente mensurável.
Este conteúdo tem caráter informativo e não substitui a leitura do edital nem a orientação de assessoria jurídica ou contábil. A legislação e os regulamentos locais podem mudar; confira sempre a versão vigente.