Orçamento por rubricas: do planejamento à prestação de contas
Como estruturar rubricas e itens, justificar cada valor, acompanhar a execução mês a mês e remanejar recursos sem colocar a parceria em risco.
 Equipe Gestor Social
Foto: Unsplash
Quase toda OSC já passou por isso: o projeto foi executado, as atividades aconteceram, o público foi atendido, mas na hora de prestar contas as despesas não batem com o orçamento aprovado. Uma nota lançada na rubrica errada, um gasto acima do previsto, um remanejamento combinado por telefone e nunca formalizado. O resultado são glosas, devolução de recursos e desgaste com o financiador.
A boa notícia é que a maior parte desses problemas se resolve no planejamento. Um orçamento por rubricas bem estruturado, e acompanhado desde o primeiro mês, transforma a prestação de contas numa consequência natural da execução.
O que é orçamento por rubricas
Rubrica é uma categoria de despesa do projeto. Cada rubrica agrupa itens de despesa, e cada item tem descrição, unidade, quantidade, valor unitário, número de meses e valor total. A soma dos itens forma o valor previsto da rubrica, e a soma das rubricas forma o orçamento do financiamento.
Essa estrutura permite ao financiador saber exatamente em que o dinheiro será usado e à OSC acompanhar, rubrica a rubrica, quanto foi previsto, quanto foi executado e qual é o saldo.
Quando o mesmo projeto recebe recursos de mais de uma fonte (um termo de fomento e um edital privado, por exemplo), cada financiamento deve ter o seu próprio orçamento por rubricas. As despesas são lançadas no financiamento correto, e uma visão consolidada soma tudo para a gestão interna.
As rubricas mais comuns em projetos sociais
Os nomes variam de edital para edital, mas a maioria dos orçamentos se organiza em rubricas como estas:
| Rubrica | O que costuma entrar |
|---|---|
| Recursos Humanos | Salários da equipe do projeto e encargos sociais e trabalhistas (INSS, FGTS, férias, 13º, rescisões proporcionais). |
| Material de Consumo | Material pedagógico, de escritório, de limpeza, alimentação para atividades, uniformes. |
| Serviços de Terceiros | Oficineiros autônomos, transporte, gráfica, manutenção, contabilidade do projeto. |
| Equipamentos e Material Permanente | Computadores, instrumentos musicais, mobiliário essencial ao objeto. |
| Viagens e Deslocamentos | Passagens, diárias e hospedagem da equipe a serviço do projeto. |
| Custos Indiretos | Parcela proporcional de aluguel, água, luz, internet e serviços administrativos da sede. |
O art. 46 da Lei 13.019/2014 autoriza expressamente o pagamento da equipe do projeto (com encargos), de diárias, de custos indiretos necessários à execução do objeto e da aquisição de equipamentos e materiais permanentes essenciais. Já o art. 45 lista despesas vedadas, como as de finalidade alheia ao objeto da parceria. Na dúvida, consulte o edital e o regulamento do seu ente.
Memória de cálculo e preços de mercado
Cada item precisa mostrar como o valor foi calculado. É a chamada memória de cálculo:
| Item | Unidade | Qtd. | Valor unit. | Meses | Total |
|---|---|---|---|---|---|
| Educador social (40h) | mês | 2 | R$ 3.200,00 | 12 | R$ 76.800,00 |
| Kit de material pedagógico | kit | 120 | R$ 85,00 | 1 | R$ 10.200,00 |
| Lanche por participante | unid. | 2.400 | R$ 6,50 | 1 | R$ 15.600,00 |
Além do cálculo, o valor unitário precisa ser compatível com o mercado. Na esfera federal, o Decreto 8.726/2016 admite que essa compatibilidade seja demonstrada por cotações, tabelas de preços de associações profissionais, publicações especializadas ou outras fontes. Guarde as cotações organizadas por item: elas serão úteis de novo na prestação de contas.
Cronograma de desembolso: previsto × realizado
O cronograma de desembolso diz quanto dinheiro o projeto precisa receber em cada mês ou parcela. Ele deve acompanhar o cronograma físico: se o equipamento é comprado no mês 2, o recurso precisa estar disponível no mês 2.
Durante a execução, compare mensalmente o previsto com o realizado. Desvios grandes são sinais de alerta: execução muito abaixo do previsto pode indicar atraso nas atividades; muito acima, risco de faltar recurso no fim do projeto.
Execução financeira no dia a dia
Algumas práticas evitam quase todos os problemas da prestação de contas:
- Orçamento casado: toda despesa é lançada já vinculada a um item e a uma rubrica do financiamento correto. Não existe despesa “sem rubrica”.
- Comprovante no ato: nota fiscal, recibo e comprovante de pagamento anexados no momento do lançamento, não no fim do projeto.
- Conta específica: a Lei 13.019/2014 determina que os recursos da parceria fiquem em conta corrente específica, em instituição financeira pública indicada pela administração. Os rendimentos de aplicação financeira também devem ser aplicados no objeto e prestados contas.
- Pagamentos rastreáveis: a movimentação deve ser feita por transferência eletrônica com identificação do beneficiário final. Pagamentos em espécie são exceção e precisam estar previstos e justificados.
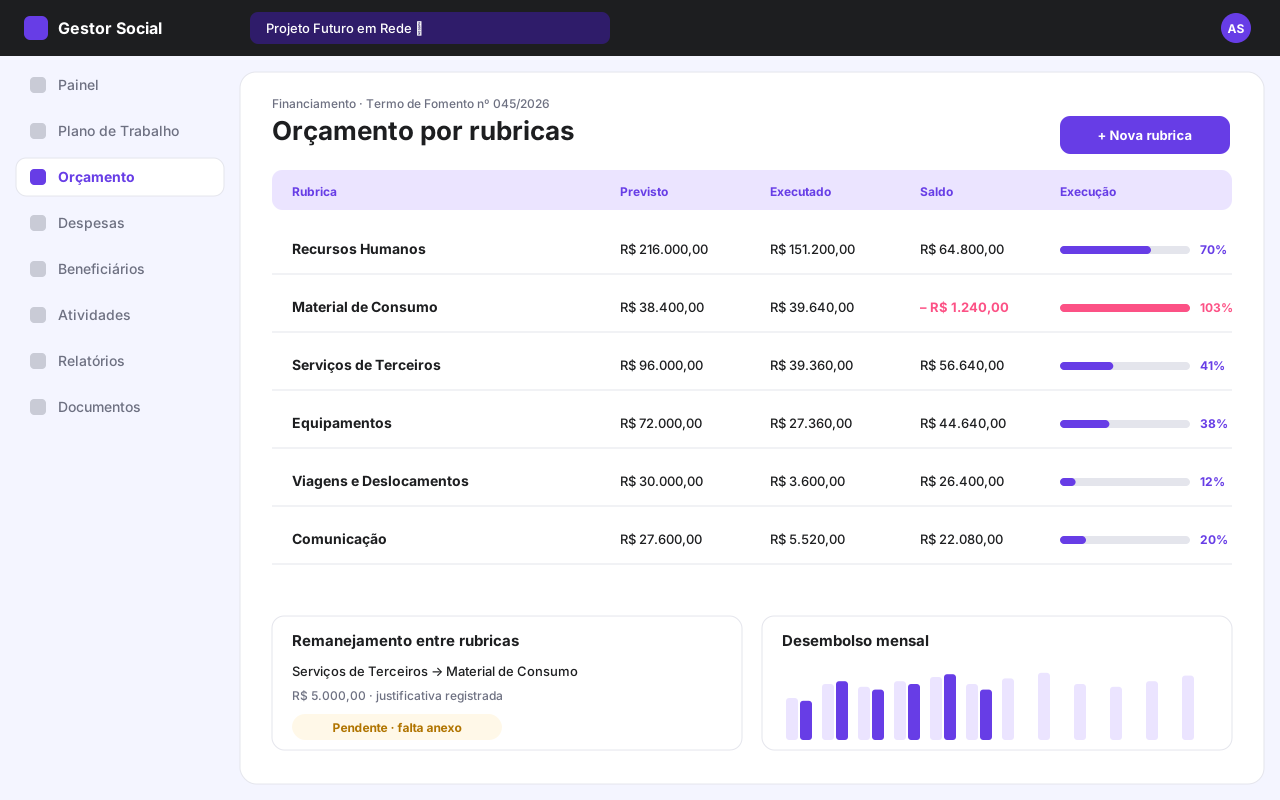
- Alerta de saldo: antes de lançar uma despesa, confira o saldo da rubrica. Se for estourar, registre o motivo e trate o remanejamento antes, não depois.
Saldo por rubrica atualizado a cada lançamento
No Gestor Social, estouros geram alerta e ficam registrados, e remanejamentos só valem com a autorização do concedente anexada.
Remanejamento entre rubricas: como fazer do jeito certo
Imprevistos acontecem: um fornecedor fica mais caro, uma atividade muda de formato, sobra recurso numa rubrica e falta em outra. O caminho é o remanejamento, que move valores entre rubricas do mesmo financiamento. O que não pode acontecer é mudar valores silenciosamente.
- Identifique a necessidade cedo, com o acompanhamento mensal de previsto × executado.
- Formalize o pedido ao concedente, com origem, destino, valor e justificativa ligada ao objeto e às metas.
- Aguarde a autorização por escrito. Em muitos regulamentos, remanejamentos que não alteram o valor global podem ser formalizados por apostilamento; mudanças de valor global ou de objeto costumam exigir termo aditivo.
- Arquive a autorização junto ao registro do remanejamento e só então passe a executar com os novos valores.
Remanejamento sem autorização anexada é só uma intenção. Até o documento chegar, os saldos oficiais continuam os mesmos.
Prestação de contas sem sustos
No MROSC, a prestação de contas é centrada no cumprimento do objeto e das metas. Em geral, a OSC apresenta um relatório de execução do objeto, com as atividades realizadas, as metas alcançadas e as evidências, e, conforme o regulamento e a situação, um relatório de execução financeira, com a relação de receitas e despesas, pagamentos e comprovantes. Na esfera federal, por exemplo, o relatório financeiro é exigido especialmente quando o cumprimento das metas não fica comprovado. Confira sempre o regulamento do seu ente e o termo assinado.
Se o orçamento foi casado desde o início, com comprovantes anexados e remanejamentos formalizados, montar o relatório financeiro é uma questão de exportar os dados. Guarde a documentação pelo prazo definido na legislação e no instrumento.
- Todas as despesas estão na rubrica e no financiamento corretos.
- Cada pagamento tem nota fiscal ou recibo e comprovante de transferência.
- Remanejamentos têm autorização do concedente arquivada.
- Rendimentos de aplicação financeira foram registrados.
- Saldos remanescentes estão identificados para devolução, se for o caso.
- Relatório de execução do objeto conversa com os números do financeiro.
Perguntas frequentes
O que é uma rubrica orçamentária?
É uma categoria de despesa do orçamento do projeto, como Recursos Humanos, Material de Consumo ou Serviços de Terceiros. Cada rubrica agrupa itens de despesa com valor previsto, e a execução é acompanhada rubrica a rubrica.
Posso gastar mais do que o previsto numa rubrica?
O ideal é não gastar. Se a necessidade surgir, a OSC deve solicitar o remanejamento ao concedente e só executar o novo valor depois da autorização formal, conforme as regras do instrumento.
Custos indiretos podem ser pagos com recursos da parceria?
Sim. A Lei 13.019/2014 permite custos indiretos necessários à execução do objeto, como parte de aluguel, contas e serviços contábeis, desde que previstos no plano de trabalho e proporcionais ao projeto.
Para entender como o orçamento se conecta às metas do projeto, leia também o guia completo do plano de trabalho MROSC.
Este conteúdo tem caráter informativo e não substitui a leitura do edital, do termo de parceria e do regulamento do seu ente, nem a orientação de assessoria jurídica ou contábil.