Custos indiretos em parcerias MROSC: o que pode e como calcular o rateio
O que a Lei 13.019/2014 permite pagar como custo indireto, como dividir aluguel, contas e contabilidade entre projetos e o que guardar para justificar cada centavo.
 Equipe Gestor Social
Foto: Unsplash
A sede da OSC tem um aluguel de R$ 4.000, uma conta de luz que ninguém gosta de abrir e uma contadora que atende todos os projetos. O termo de fomento novo vai ocupar duas das cinco salas. Dá para pagar parte disso com o recurso da parceria? Dá. O problema quase sempre está no como.
Os custos indiretos são a parte da estrutura da OSC que o projeto usa, mas que não existe só por causa dele. A seguir: o que a lei diz, um método de rateio com números e os erros que mais aparecem na análise das contas.
Custos indiretos podem ser pagos com recursos da parceria?
Sim. O art. 46, inciso III, da Lei 13.019/2014 autoriza o pagamento de custos indiretos necessários à execução do objeto, seja qual for a proporção em relação ao valor total da parceria. As condições práticas são três: a despesa precisa estar prevista no plano de trabalho, ser proporcional ao uso pelo projeto e não ser paga duas vezes por fontes diferentes.
Isso foi uma mudança grande em relação à lógica dos antigos convênios, em que despesas administrativas costumavam ser vedadas. Mas custo indireto não é “taxa de administração”. Um percentual redondo, sem memória de cálculo, é o tipo de valor que a comissão questiona. O que a lei permite é pagar a fração real de despesas que o projeto de fato usa.
Na esfera federal, o Decreto 8.726/2016 dá exemplos de custos indiretos, como internet, transporte, aluguel, telefone, consumo de água e energia e remuneração de serviços contábeis e de assessoria jurídica. Estados e municípios têm regulamentos próprios, então confira o do seu ente e o edital.
O que entra como custo indireto e como ratear
Para cada despesa, escolha um critério de rateio que faça sentido e que você consiga provar. Um critério ruim, mas documentado, é mais fácil de defender do que um bom critério que só existe na cabeça do financeiro.
| Despesa da sede | Critério de rateio comum | Como provar |
|---|---|---|
| Aluguel | Área ou número de salas usadas pelo projeto | Planta ou lista de salas com a destinação de cada uma |
| Energia e água | Mesma proporção da área, ou horas de uso | Faturas e o mesmo documento de área |
| Internet e telefone | Pessoas da equipe do projeto sobre o total da sede | Relação da equipe por projeto |
| Contabilidade | Proporção de lançamentos ou horas dedicadas ao projeto | Relatório do escritório ou declaração com a divisão |
| Assessoria jurídica | Horas dedicadas ao projeto | Contrato e relatório de horas |
| Limpeza e vigilância da sede | Área usada pelo projeto | Contrato e documento de área |
Como calcular o rateio: exemplo com números
Os valores abaixo são um exemplo. Imagine uma OSC com sede de cinco salas e 16 pessoas na equipe, e um projeto que usa duas salas, tem quatro pessoas e responde por 30% dos lançamentos contábeis.
| Despesa | Total mensal | Critério | % do projeto | Valor no projeto |
|---|---|---|---|---|
| Aluguel | R$ 4.000,00 | 2 de 5 salas | 40% | R$ 1.600,00 |
| Energia | R$ 900,00 | 2 de 5 salas | 40% | R$ 360,00 |
| Água | R$ 250,00 | 2 de 5 salas | 40% | R$ 100,00 |
| Internet | R$ 300,00 | 4 de 16 pessoas | 25% | R$ 75,00 |
| Contabilidade | R$ 1.800,00 | 30% dos lançamentos | 30% | R$ 540,00 |
| Total | R$ 7.250,00 | R$ 2.675,00 |
Num projeto de 12 meses, isso dá R$ 32.100,00 na rubrica de custos indiretos. No orçamento, cada linha vira um item com unidade “mês”, quantidade 1, valor unitário e 12 meses, e a memória de cálculo explica o critério. Energia e água variam de mês a mês: use a média dos últimos 12 meses e diga isso na memória.
Três passos para montar o seu
- Liste as despesas fixas da sede com os valores dos últimos meses.
- Defina um critério por despesa e escreva, numa folha assinada pela direção, por que ele foi escolhido.
- Coloque o resultado no orçamento como itens da rubrica Custos Indiretos, com a memória de cálculo ao lado de cada um.
E quando a sede é usada por vários projetos?
A regra de ouro: a soma dos rateios nunca passa de 100% da despesa. Se o termo de fomento paga 40% do aluguel e um edital privado paga outros 35%, os 25% restantes saem de recursos próprios da OSC. Quando dois financiadores pagam a mesma fatia, é pagamento em duplicidade, e isso vira glosa e devolução.
Mantenha uma planilha única da sede, com todas as fontes lado a lado. Quem analisa as contas de um projeto pode pedir para ver como a despesa foi dividida entre os outros.
O que guardar para comprovar
- Contrato de aluguel e contas de consumo em nome da OSC, não de dirigentes.
- Faturas e notas fiscais de cada mês.
- Documento do critério de rateio, assinado e datado, com planta, lista de salas ou relação da equipe.
- Planilha da sede mostrando a parte de cada projeto e a parte paga com recursos próprios.
- Comprovante de pagamento da parte do projeto, saído da conta específica da parceria.
Sobre o pagamento: combine com o gestor da parceria como a fração do projeto será paga. Muitos entes pedem que a parte do projeto saia da conta específica direto para o fornecedor. Pagar a conta inteira pela conta própria e depois “reembolsar” com o recurso da parceria costuma ser questionado, porque o art. 53 exige pagamento por transferência eletrônica identificada ao beneficiário final.
Cada financiamento com o seu orçamento
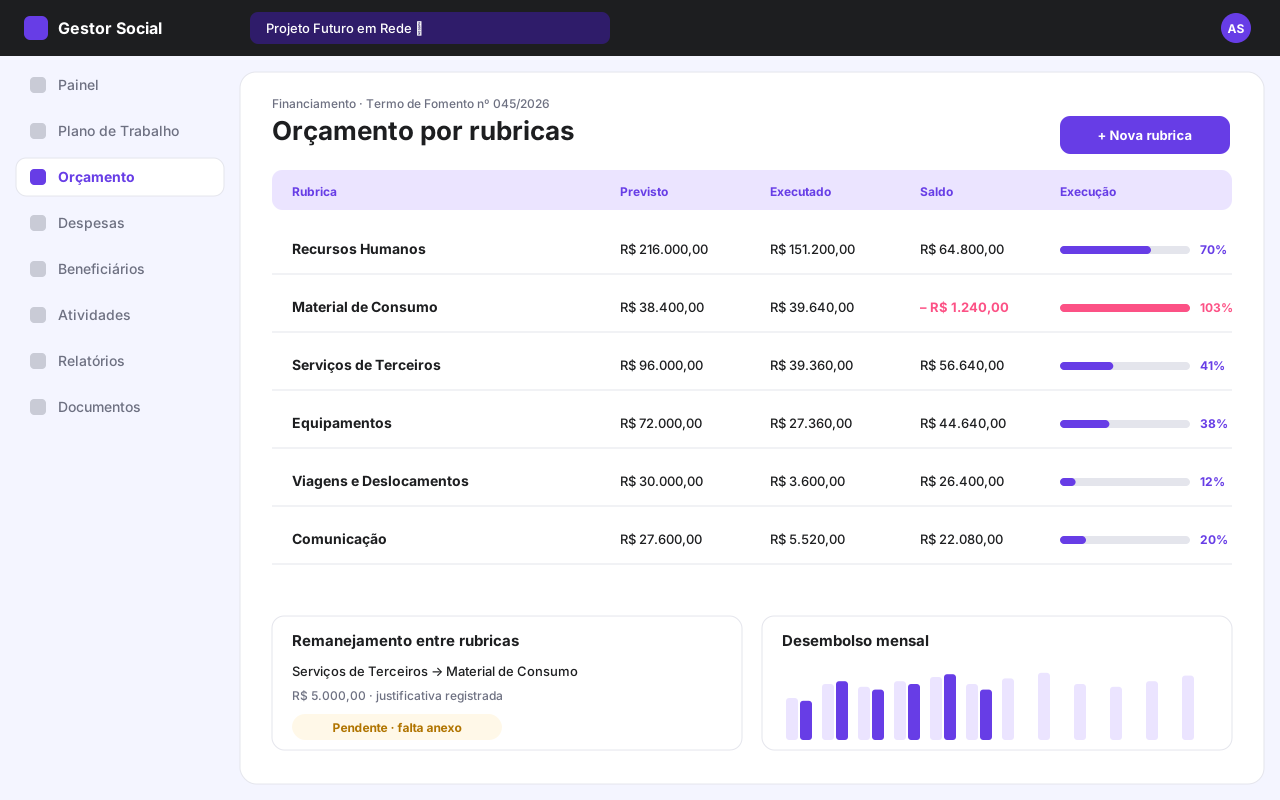
No Gestor Social, custos indiretos entram como itens da rubrica, com memória de cálculo, e cada financiamento do projeto tem orçamento próprio, somado numa visão consolidada.
O que costuma dar problema
| Situação | Por que é questionada |
|---|---|
| “10% de despesas administrativas”, sem cálculo | Parece taxa de administração; não mostra o uso real |
| Rateios que somam mais de 100% | Duplicidade de pagamento entre fontes |
| Aluguel em nome do presidente da OSC | A despesa não é da organização |
| Critério que muda todo mês sem explicação | Sugere ajuste para caber no saldo |
| Multa e juros de conta paga com atraso | Não são necessários à execução do objeto |
| Despesa da sede que o projeto não usa (festa de fim de ano, reforma de outra área) | Finalidade alheia ao objeto (art. 45, I) |
Perguntas frequentes
Existe limite percentual para custos indiretos no MROSC?
A Lei 13.019/2014 não fixa limite: o art. 46 fala em custos indiretos seja qual for a proporção em relação ao valor total da parceria. Editais e regulamentos locais podem fixar tetos, e o valor sempre precisa ser proporcional e justificado.
Posso pagar parte do salário da coordenação administrativa como custo indireto?
Depende de como a pessoa atua. Se trabalha diretamente no projeto, a parte do tempo dela costuma entrar como equipe de trabalho (art. 46, I), com horas registradas. Confira como o edital classifica essa despesa antes de montar o orçamento.
Custo indireto precisa de cotação?
Aluguel e contas de consumo já têm valor definido em contrato ou fatura. Serviços como contabilidade e assessoria jurídica precisam ter preço compatível com o mercado, e guardar orçamentos de outros fornecedores ajuda na análise.
E se o contrato de aluguel continuar depois do fim do projeto?
A parceria só paga a parte proporcional dos meses dentro da vigência. Os meses seguintes são pagos com outros recursos da OSC.
Para ver onde os custos indiretos entram no orçamento completo, leia o guia de orçamento por rubricas. E, para não perder o que foi gasto, veja as causas mais comuns de glosa.
Este conteúdo tem caráter informativo e não substitui a leitura do edital, do termo de parceria e do regulamento do seu ente, nem a orientação de assessoria jurídica ou contábil.