Glosa na prestação de contas: causas mais comuns e como evitar
Por que despesas são recusadas em parcerias com o poder público, o que acontece depois e os hábitos que evitam a maior parte das glosas desde o primeiro mês do projeto.
 Equipe Gestor Social
Foto: Unsplash
O e-mail chega meses depois do fim do projeto: “despesas glosadas no valor de R$ 8.430,00, a serem restituídas com correção”. A pessoa que cuidava do financeiro já saiu da OSC, as notas estão numa pasta que ninguém acha e o dinheiro já foi gasto com o público atendido. É assim que a glosa costuma aparecer.
Quase toda glosa na prestação de contas nasce no dia do gasto, não no dia da análise. Por isso, dá para evitar a maioria delas com hábitos simples durante a execução. Veja as causas que mais aparecem e o que fazer em cada uma.
O que é glosa na prestação de contas?
Glosa é a recusa, total ou parcial, de uma despesa paga com o recurso da parceria por quem analisa as contas. A despesa glosada deixa de valer como execução do projeto e, em geral, o valor precisa ser devolvido com correção, com recursos próprios da OSC. Glosas também pesam na conclusão final da análise.
Glosa não é punição por má-fé. A maioria acontece com OSCs sérias, que executaram o projeto direito, mas não conseguiram provar uma despesa do jeito que o termo exigia.
As causas mais comuns de glosa
| Causa | Exemplo | Como evitar |
|---|---|---|
| Despesa fora da vigência | Nota de março num termo que começou em abril | Confira a data de emissão e a de pagamento antes de lançar |
| Despesa alheia ao objeto (art. 45, I) | Cadeiras para a recepção da sede pagas com o recurso das oficinas | Só lance o que tem item previsto no orçamento do projeto |
| Comprovante faltando ou incompleto | Recibo de oficineiro sem CPF; nota com a descrição “serviços diversos” | Anexe o comprovante no ato e confira os dados antes de pagar |
| Pagamento sem rastreabilidade | Saque em dinheiro para pagar o transporte de uma saída pedagógica | Transferência eletrônica identificada ao fornecedor (art. 53); espécie só na exceção prevista |
| Pagamento fora da conta específica | Pagar pelo caixa da OSC e “acertar depois” | Todo pagamento do projeto sai da conta da parceria (art. 51) |
| Gasto acima da rubrica sem remanejamento | Material de consumo 20% acima do previsto, combinado por telefone | Peça o remanejamento antes e espere a autorização por escrito |
| Preço acima do mercado | Lanche a R$ 18,00 quando as cotações mostravam R$ 7,00 | Guarde as cotações e justifique quando escolher um preço maior |
| Multa e juros por atraso | Boleto de fornecedor pago com dez dias de atraso | Pague em dia; se atrasar, pague os encargos com recurso próprio |
| Rendimentos esquecidos | Recurso parado sem aplicação ou rendimento usado fora do plano | Aplique o saldo parado e registre os rendimentos, que seguem as regras do recurso principal |
Sobre dinheiro vivo: na esfera federal, o Decreto 8.726/2016 só admite pagamento em espécie quando demonstrada a impossibilidade de pagamento por transferência, com limite por beneficiário e limite global sobre o valor da parceria. Se o projeto paga oficineiros em comunidades sem banco, preveja isso no plano de trabalho.
O que acontece depois de uma glosa?
A prestação de contas final deve ser apresentada em até 90 dias a partir do término da vigência (art. 69 da Lei 13.019/2014), salvo prazo diferente no termo. Na análise, a OSC é notificada das despesas questionadas e pode apresentar justificativas e documentos. Responda sempre, e no prazo. Muitas glosas caem quando o documento que faltava aparece.
Ao final, as contas são avaliadas como regulares, regulares com ressalva ou irregulares (art. 72). Despesas glosadas mantidas precisam ser restituídas. Se as contas forem julgadas irregulares e a decisão for mantida depois do recurso, a OSC pode pedir que o ressarcimento seja feito por meio de ações compensatórias de interesse público, desde que não tenha havido dolo ou fraude e não seja caso de restituição integral dos recursos (art. 72, § 2º). Nos casos mais graves, cabem sanções do art. 73, como suspensão temporária para novas parcerias.
Na esfera federal, o relatório de execução financeira é exigido principalmente quando o cumprimento das metas não fica comprovado. Mesmo assim, denúncias, auditorias e amostragens podem levar à análise das despesas. Trate cada nota como se fosse ser conferida.
Como evitar glosa desde o primeiro mês
1. Orçamento casado
Toda despesa é lançada já vinculada a um item e a uma rubrica do financiamento certo. Se não existe item no orçamento para aquela compra, a pergunta certa é “precisamos de um remanejamento?”, não “em qual rubrica eu encaixo?”.
2. Comprovante no ato
Nota fiscal, recibo e comprovante de pagamento anexados no dia do lançamento. Quem deixa para juntar tudo no último mês descobre que o fornecedor fechou, que a nota foi emitida com o CNPJ errado ou que o recibo não tem assinatura.
3. Conferência mensal de previsto × executado
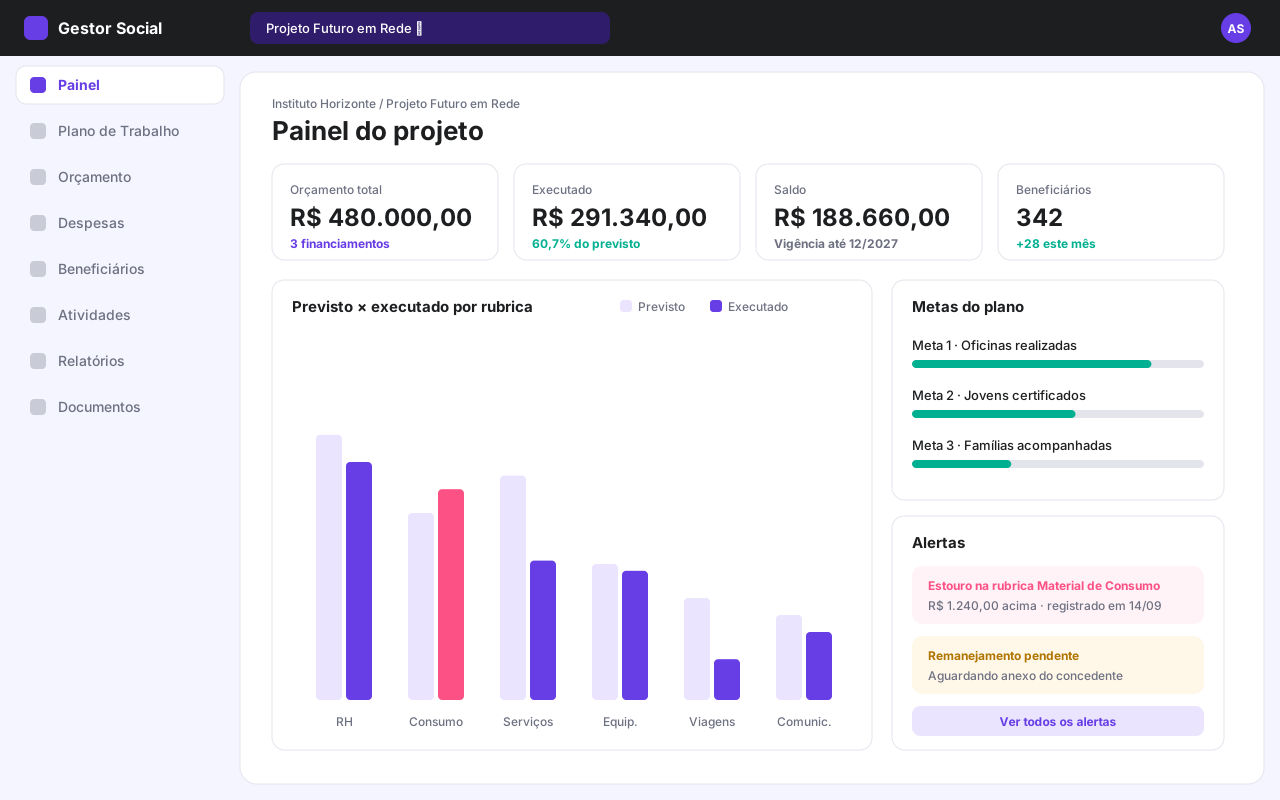
Uma hora por mês olhando saldo por rubrica evita estouro no fim. Se uma rubrica está a caminho de estourar, o pedido de remanejamento sai com meses de antecedência.
4. Remanejamento só com papel
Autorização por telefone ou em reunião não vale na análise. Execute o novo valor só depois do documento do concedente, e arquive esse documento junto ao pedido.
5. Pasta da parceria organizada por mês e rubrica
Extrato da conta específica, notas, comprovantes e cotações, na mesma ordem do relatório. A lei manda guardar os originais da prestação de contas por dez anos (art. 68, parágrafo único).
Despesa sem rubrica não entra
No Gestor Social, toda despesa nasce ligada a um item do orçamento, com comprovante anexo. Estouros geram alerta e ficam registrados, e remanejamento sem a autorização do concedente anexada não altera saldo.
Cuidados no fim da vigência
Os últimos 60 dias concentram muita glosa. Sobra saldo, a equipe corre para comprar, e aparecem notas com data depois do término, equipamentos sem relação com as metas e compras sem cotação. Saldo que sobrou não é problema: ele é devolvido, e isso é normal. Gasto apressado para “não perder o recurso” é que vira problema.
No Gestor Social, quando a vigência termina, o projeto fica somente leitura para a execução: não entram novas despesas nem alterações de orçamento. A prestação de contas e o envio de comprovantes continuam liberados por 90 dias.
Checklist anti-glosa
- Toda despesa tem data dentro da vigência.
- Toda despesa está num item e numa rubrica previstos.
- Cada pagamento tem nota ou recibo completo e comprovante de transferência.
- Todos os pagamentos saíram da conta específica.
- Nenhuma rubrica passou do previsto sem remanejamento autorizado e arquivado.
- Cotações guardadas para as compras e serviços relevantes.
- Nenhuma multa ou juro pago com o recurso da parceria.
- Rendimentos registrados e aplicados no objeto.
- Notas trazem o número do termo, se o regulamento pedir.
Perguntas frequentes
Glosa é o mesmo que reprovação das contas?
Não. Glosa é a recusa de despesas específicas. As contas podem ser julgadas regulares com ressalva mesmo com despesas glosadas e devolvidas. O julgamento como irregulares é a conclusão mais grave da análise e traz outras consequências.
Posso devolver a glosa com o saldo da própria parceria?
Em regra, não. O valor glosado é devolvido com recursos próprios da OSC, porque ele já saiu da parceria de forma irregular. O saldo não utilizado da parceria tem destino próprio e também é devolvido ao final.
Dá para contestar uma glosa?
Sim. A OSC é notificada e pode apresentar justificativas e documentos no prazo do regulamento, e há recurso contra a decisão final. Muitas glosas caem quando o documento que faltava é apresentado.
A nota fiscal precisa ter o número do termo?
A Lei 13.019/2014 não traz essa exigência de forma geral, mas muitos editais e regulamentos pedem a identificação do termo no documento fiscal. Quando o regulamento pede e a nota não traz, a glosa é comum.
A prevenção começa no planejamento: veja como montar o orçamento por rubricas e como justificar os custos indiretos da sede.
Este conteúdo tem caráter informativo e não substitui a leitura do edital, do termo de parceria e do regulamento do seu ente, nem a orientação de assessoria jurídica ou contábil.